光通信设备行业发展现状及未来市场前景分析
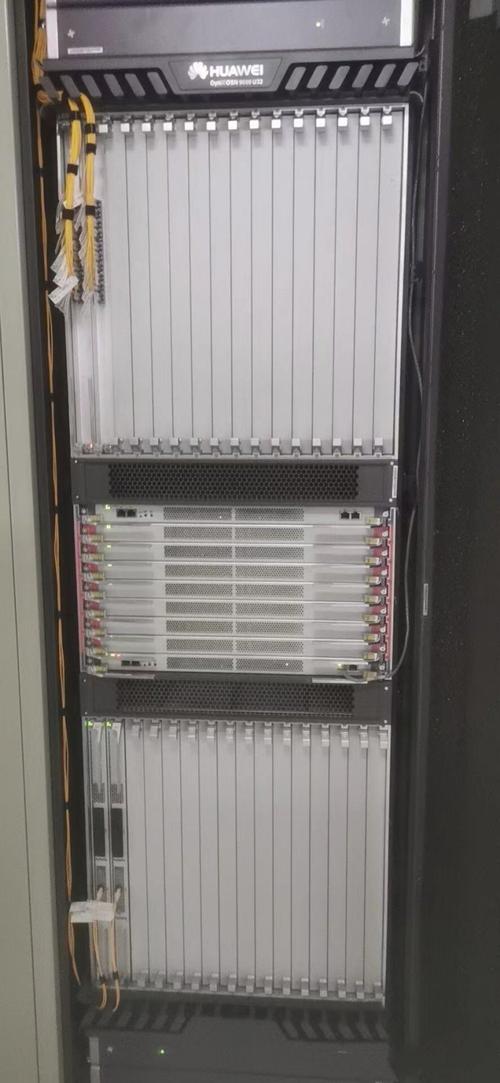
光通信设备行业是支撑现代信息社会的基础性产业,涵盖光传输设备、光接入设备、光交换设备及光纤光缆等核心领域。在政策支持、技术迭代与市场需求的多重驱动下,全球及中国光通信设备行业保持稳健发展态势,同时也面临新的挑战与机遇。
一、行业发展现状
(一)全球市场格局
全球光通信设备市场呈现寡头竞争特征,华为、中兴通讯、诺基亚、爱立信、思科等企业占据主要份额。根据智研咨询数据,2023年全球光通信设备市场规模约为XXX亿美元,同比增长约X%。其中,光传输设备占据最大比重,光接入设备受FTTH(光纤到户)普及和千兆宽带升级推动保持较快增长。
(二)中国光通信设备市场
中国是全球最大的光通信设备市场之一,已形成完整产业链,从光纤光缆、光器件到系统设备均具备较强竞争力。2023年中国光通信设备市场规模达到XXX亿元,近五年复合增长率约X%。市场竞争格局方面,华为、中兴通讯、烽火通信等国内龙头主导系统设备市场,长飞光纤、亨通光电等企业在光纤光缆领域占据优势。
(三)技术发展现状
当前光通信技术正朝着高速率、大容量、智能化方向演进。骨干网方面,400G/800G光传输技术已逐步商用,1.6T技术进入研发阶段;接入网方面,10G PON已规模部署,50G PON成为下一代演进方向;光器件领域,硅光技术、相干光通信技术加速成熟,为设备性能提升和成本优化提供支撑。
二、驱动行业发展的核心因素
(一)政策支持
中国“十四五”信息通信行业发展规划、数字中国建设整体布局规划等政策明确提出加快千兆光网、数据中心、算力网络等基础设施建设,为光通信设备行业创造巨大需求空间。“东数西算”工程推动跨区域光传输网络扩容升级,进一步拉动光通信设备投资。
(二)数据流量爆发式增长
云计算、人工智能、物联网、超高清视频等应用的普及带动全球数据流量持续高速增长。据预测,全球IP流量将保持约25%的年均增速,对骨干网和城域网带宽提出更高要求,推动光通信设备持续升级扩容。
(三)5G与算力网络建设
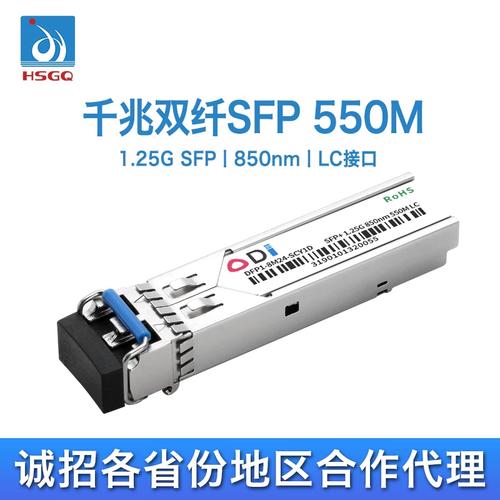
5G网络建设需要大量光模块和光传输设备支撑前传、中传、回传网络;算力网络建设要求构建低时延、大带宽的全光底座,直接拉动高速光通信设备的需求。
(四)FTTR与千兆宽带升级
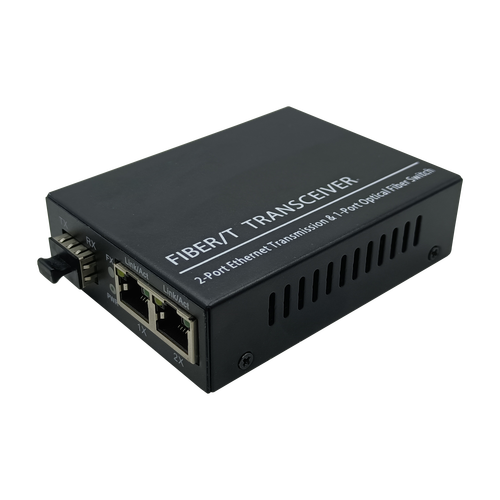
家庭宽带向千兆乃至万兆演进,FTTR(光纤到房间)方案加速推广,带动光接入设备 (OLT、ONU等)和室内光纤布线产品的需求增长。
三、行业面临的主要挑战
(一)国际地缘政治与供应链风险
部分国家对中国光通信企业实施限制措施,海外市场拓展面临不确定性;高端光芯片、电芯片等核心器件仍存在一定进口依赖,供应链安全需持续关注。
(二)价格竞争与毛利率压力
中低端光通信设备市场同质化竞争激烈,价格战频发,部分企业毛利率承压。行业需要向高端产品转移,通过技术创新提升附加值。
(三)技术迭代风险
光通信技术更新换代速度快,企业需持续保持高研发投入以跟上技术演进节奏,否则可能面临被市场淘汰的风险。
四、未来市场前景展望
(一)市场规模预测
智研咨询预计,2024-2029年全球光通信设备市场将保持约X%的年均复合增长率,到2029年市场规模有望突破XXX亿美元。中国光通信设备市场受益于数字基础设施建设和算力网络发展,预计年均复合增长率约为X%,到2029年市场规模将达到XXX亿元。
(二)主要增长方向
- 高速光传输设备:400G/800G规模商用,1.6T逐步导入,骨干网和城域网升级需求持续释放。
- 50G PON及FTTR设备:千兆宽带向万兆演进,50G PON试点和商用进程加快,FTTR渗透率提升带动接入设备需求。
- 数据中心光互联:AI算力需求爆发推动数据中心内部及数据中心间光互联设备(400G/800G光模块、DWDM设备等)需求高速增长。
- 全光网与智能化:全光交换、全光接入技术加速落地,网络智能化管理(SDN/NFV)推动设备软件价值提升。
(三)趋势展望
未来光通信设备行业将呈现以下趋势:一是产品向高速率、大容量、低功耗方向持续演进;二是硅光技术、光电共封装(CPO)等新技术有望重塑光器件和设备形态;三是行业集中度可能进一步提升,具备核心技术能力的龙头企业优势更加明显;四是国内企业加速上游芯片和器件环节的自主可控布局,产业链国产化率有望持续提高。
光通信设备行业在数字经济发展、算力网络建设和宽带升级的驱动下,中长期需求确定性强,市场前景广阔。企业需把握技术演进方向,加强核心竞争力建设,以在激烈的市场竞争中占据有利地位。
如若转载,请注明出处:http://www.pah22.com/product/7.html
更新时间:2026-10-26 11:51:50